Savolture Technical Guide
TCO + Payback + ROI BESS Pabrik Indonesia: Tiga Metode Analisis + Empat Opsi Pembiayaan + Lima Variabel Sensitivitas (Panduan Audit Finance 2026)
Framework TCO BESS pabrik untuk audit CFO dan procurement committee Indonesia: Tiga Metode Analisis (Simple Payback / NPV / IRR), Empat Opsi Pembiayaan (CAPEX / OPEX leasing / PPA / tidak investasi baseline), Lima Variabel Sensitivitas (tarif PLN / degradasi / WACC / PV coupling / nilai residu). Berdasarkan BESS-125K261 (125 kW/261 kWh LFP), Permen ESDM Triwulan III-IV 2026, dan NREL C&I BESS Economics Framework.
Jawaban ringkas: TCO (Total Cost of Ownership) BESS pabrik di Indonesia melibatkan tiga metode analisis investasi (Simple Payback untuk screening cepat, NPV untuk audit keuangan formal, IRR untuk perbandingan dengan investasi alternatif) dan empat opsi pembiayaan (tidak investasi baseline, CAPEX langsung, OPEX leasing, PPA pihak ketiga). Hasil TCO sangat bergantung pada lima variabel sensitivitas yang harus diverifikasi per pelanggan: tarif PLN saat ini, degradasi siklus baterai, WACC perusahaan, keberadaan PLTS existing, dan asumsi nilai residu. Panduan ini menyajikan framework TCO yang dapat EPC dan procurement committee pakai untuk menyusun proposal yang lolos audit CFO — berdasarkan platform BESS-125K261 (125 kW/261 kWh LFP, ≥6.500 siklus @ 25°C 0,5C 70%EOL) dan tarif Permen ESDM Triwulan III-IV 2026.
Daftar isi
- Tiga Metode Analisis Investasi BESS
- Empat Opsi Pembiayaan vs Tidak Investasi
- Lima Variabel Sensitivitas TCO
- Studi Kasus: Simple Payback vs NPV untuk Pabrik 350 kVA
- Lima Kesalahan Analisis TCO BESS
- FAQ
Setelah EPC atau integrator menyusun proposal BESS peak shaving (lihat panduan Biaya Beban PLN + Peak Shaving untuk audit teknis), rintangan berikutnya adalah audit internal CFO/finance committee. Kami rutin menerima permintaan dari procurement pabrik: “Teknisnya kami sudah paham, tapi finance kami minta NPV + IRR dalam skenario sensitivity analysis — bukan sekadar simple payback. Framework TCO apa yang bisa kami pakai?”
Panduan ini menjawab pertanyaan itu. Metode dan angka berdasarkan Permen ESDM Triwulan III-IV 2026 (tarif listrik industri), platform BESS-125K261 (125 kW/261 kWh LFP, ≥6.500 siklus @ 25°C per spesifikasi pabrikan sel), kuotasi factory-direct EXW China Oktober 2026, dan metodologi NPV/IRR standar (lihat publikasi analisis NREL di Rujukan). Setiap angka dalam contoh di bawah bersifat indikatif — hasil TCO aktual sangat bergantung pada tarif PLN pelanggan, pola beban, WACC perusahaan, dan asumsi degradasi — konfirmasi lima variabel di §Lima Variabel.
🔴 Disclaimer: Panduan ini bukan nasihat investasi atau keuangan untuk proyek spesifik. Keputusan investasi BESS harus didasarkan pada due diligence yang dilakukan oleh tim finance perusahaan dan konsultan terdaftar.
Tiga Metode Analisis Investasi BESS
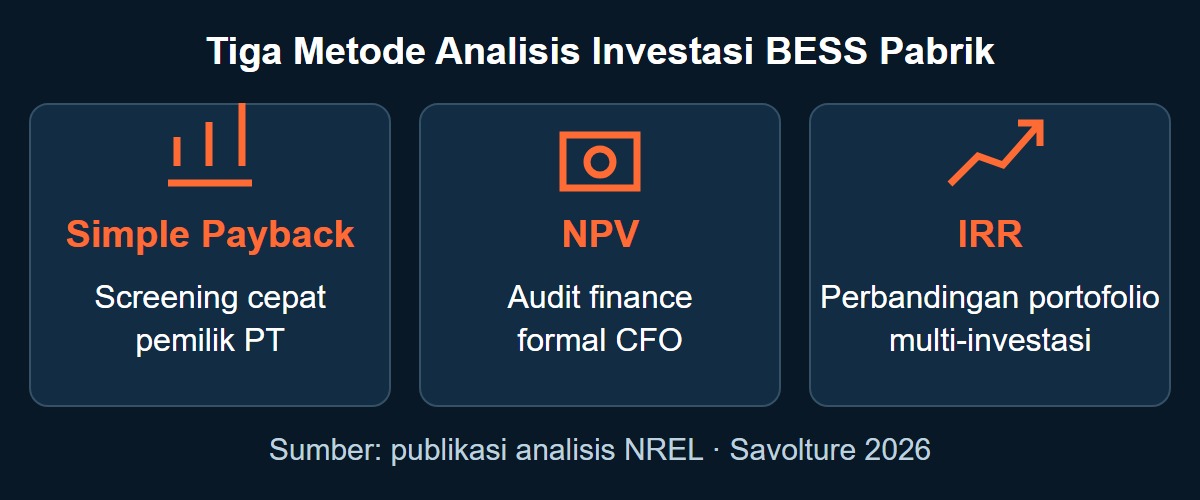
Jawaban singkat: Tiga metode analisis investasi BESS pabrik adalah Simple Payback (periode balik modal nominal, cocok untuk screening cepat oleh pemilik PT), NPV atau Net Present Value (nilai bersih present dari cash flow masa depan dengan diskonto WACC, standar audit finance), dan IRR atau Internal Rate of Return (persentase tingkat pengembalian investasi, untuk perbandingan dengan opsi investasi alternatif seperti ekspansi mesin atau PLTS). Pilih metode sesuai struktur pengambilan keputusan perusahaan Anda.
Metode 1 — Simple Payback (Periode Balik Modal Nominal)
Rumus: Payback (tahun) = Harga sistem terpasang (Rp) ÷ Penghematan tahunan (Rp/tahun)
Kekuatan: Cepat dihitung tanpa software finance. Pemilik PT dan small factory CFO sering screening dengan ini. Jika payback < 5 tahun, tipikal diteruskan ke audit NPV/IRR.
Kelemahan: Mengabaikan nilai waktu uang (tidak diskonto), tidak mempertimbangkan cash flow setelah payback, dan tidak membandingkan dengan opsi investasi alternatif. Finance committee perusahaan besar tidak akan terima proposal yang hanya pakai Simple Payback.
Kapan pakai: Screening awal (apakah proyek layak dibahas lebih dalam?). Jika Simple Payback > 7 tahun, pada praktik industri tipikal proyek tidak lanjut ke NPV detail karena kurang kompetitif dibanding opsi investasi lain.
Metode 2 — NPV (Net Present Value)
Rumus: NPV = Σ [Cash Flow Tahun t ÷ (1 + WACC)^t] − Investasi Awal
Kekuatan: Standar audit finance perusahaan. Memperhitungkan nilai waktu uang (semakin jauh di masa depan, cash flow semakin kurang bernilai sekarang). Menghasilkan angka Rupiah absolut yang dapat dibandingkan dengan ambang investasi minimum perusahaan.
Kelemahan: Butuh asumsi WACC akurat (bervariasi per industri dan skala perusahaan, konfirmasi dengan CFO). Hasil sangat sensitif terhadap WACC — perbedaan WACC 2 poin dapat mengubah NPV dari positif ke negatif.
Kapan pakai: Formal audit untuk investasi berskala signifikan — pabrik dengan procurement committee atau dewan direksi akan meminta NPV dalam proposal. Metode ini dapat dipakai bersama Simple Payback dan IRR, bukan menggantikannya.
Metode 3 — IRR (Internal Rate of Return)
Rumus: IRR = WACC yang membuat NPV = 0 (dihitung iteratif via Excel atau software finance)
Kekuatan: Menghasilkan persentase yang dapat langsung dibandingkan dengan opsi investasi alternatif (ekspansi mesin, PLTS atap, deposito, obligasi). Jika IRR BESS lebih tinggi dari IRR opsi lain + lebih tinggi dari WACC perusahaan, proyek layak.
Kelemahan: Untuk cash flow non-konvensional (ada arus kas negatif di tengah masa pakai, misal karena capacity re-upgrade), IRR dapat memiliki solusi ganda yang menyesatkan. Pada kasus itu, NPV lebih reliabel.
Kapan pakai: Perusahaan multinasional atau grup konglomerat yang membandingkan portofolio capex antar lini bisnis.
Empat Opsi Pembiayaan vs Tidak Investasi
Jawaban singkat: Empat opsi pembiayaan BESS yang perlu dibandingkan dalam audit TCO adalah Opsi 0 (tidak investasi, baseline membayar PLN terus), Opsi A (CAPEX langsung — perusahaan beli outright dan aset masuk neraca), Opsi B (OPEX leasing — bayar bulanan untuk pakai, aset milik lessor), dan Opsi C (PPA atau Power Purchase Agreement — pihak ketiga memiliki aset dan dibayar per kWh penghematan). Perlakuan akuntansi final untuk Opsi B dan C tergantung pada evaluasi kontrak per IFRS 16 (right-of-use asset, lease liability, dan identified asset) — konfirmasi dengan auditor Anda, tidak dapat diasumsikan off-balance-sheet secara otomatis.
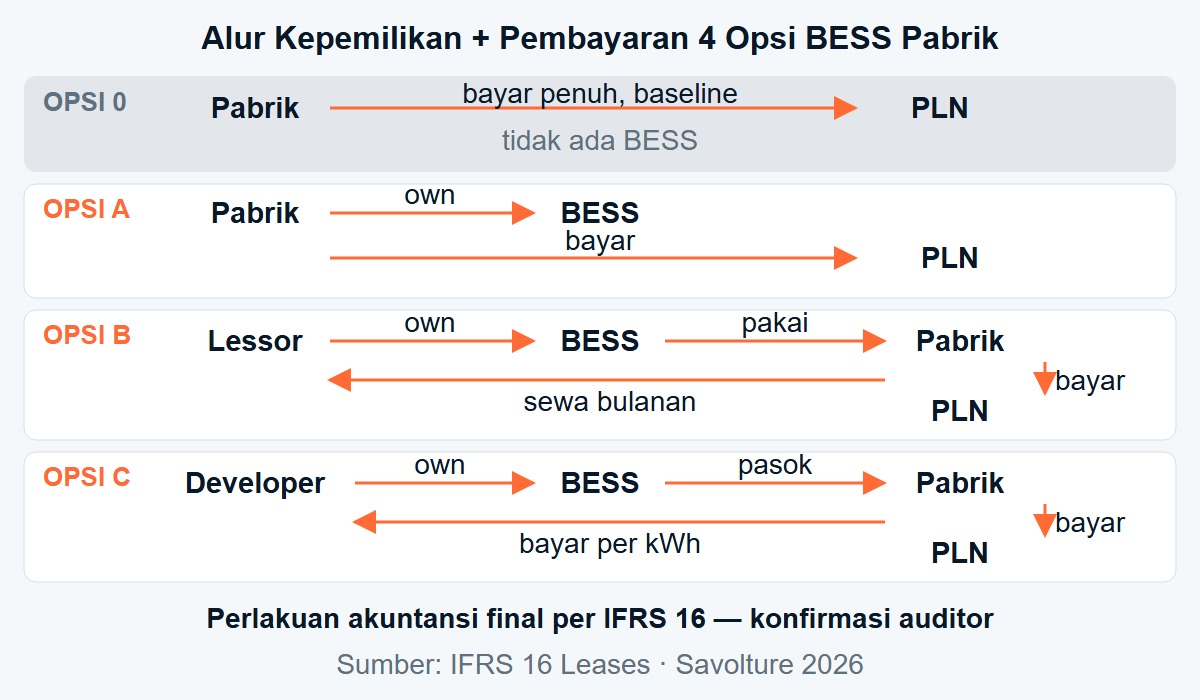
Setiap opsi punya struktur TCO berbeda. Berikut perbandingan ringkas:
| Opsi | Struktur | Dampak Neraca | Cocok untuk |
|---|---|---|---|
| Opsi 0 — Tidak Investasi | Bayar PLN seperti biasa (baseline opportunity cost) | Tidak ada | Referensi perbandingan — bukan “pilihan” |
| Opsi A — CAPEX Langsung | Beli sistem outright, aset masuk neraca, depresiasi per PSAK | Aset + beban depresiasi tahunan | Perusahaan dengan cash flow kuat dan ingin asset ownership |
| Opsi B — OPEX Leasing | Bayar sewa bulanan untuk pakai sistem, aset milik lessor | Per IFRS 16 (berlaku 2019), lessee diwajibkan mengakui right-of-use asset + lease liability, kecuali ada pengecualian (sewa jangka pendek ≤12 bulan atau aset bernilai rendah) — konfirmasi dengan auditor Anda | Perusahaan menjaga cash flow dibanding CAPEX besar; perlakuan neraca final tergantung struktur kontrak |
| Opsi C — PPA (Power Purchase Agreement) | Pihak ketiga memiliki sistem, pelanggan bayar per kWh penghematan atau fee tetap | Perlakuan akuntansi tergantung apakah kontrak mengandung komponen lease per IFRS 16 (penilaian identified asset + control rights) — tidak dapat diasumsikan off-balance-sheet secara otomatis; konfirmasi dengan auditor | Perusahaan ingin fokus core business tanpa own energy asset; struktur akuntansi dievaluasi per kontrak |
Untuk analisis mendalam tentang struktur BOO, PPA, dan leasing di Indonesia, lihat panduan opsi pembiayaan BESS leasing/PPA/CAPEX. Untuk konteks garansi 3-tier (sel 10 tahun pro-rata/pack 2 tahun/workmanship 1 tahun) yang berpengaruh pada TCO maintenance cost, lihat panduan garansi baterai LFP.
Lima Variabel Sensitivitas TCO
Jawaban singkat: Lima variabel sensitivitas yang paling berpengaruh pada TCO BESS pabrik adalah (1) tarif PLN saat ini sebagai baseline penghematan — gunakan tarif aktual pelanggan bukan proyeksi, (2) degradasi siklus baterai per spesifikasi pabrikan sel, (3) WACC perusahaan untuk diskonto NPV, (4) keberadaan PLTS existing yang menggandakan ROI melalui self-consumption optimization, dan (5) asumsi nilai residu konservatif. Variasi 2-3 poin pada salah satu variabel dapat mengubah hasil TCO secara signifikan.
- Tarif PLN saat ini — Gunakan tarif aktual pelanggan dari rekening PLN 3-12 bulan terakhir sebagai baseline. Hindari memproyeksikan kenaikan tarif dalam model TCO baseline (adjustment tarif PLN ditentukan ESDM per triwulan, tidak dapat diprediksi). Jika ingin skenario optimis, buat sensitivity kedua dengan asumsi kenaikan tarif konservatif.
- Degradasi siklus baterai — Per spesifikasi pabrikan sel LFP grade A (platform BESS-125K261: ≥6.500 siklus @ 25°C ±2°C, 0,5C/0,5C, 70% EOL). Dengan pola 1 siklus/hari, kapasitas usable turun bertahap sesuai kurva pabrikan — konfirmasi angka degradasi per tahun dari datasheet batch yang Anda beli, bukan proyeksi umum.
- WACC perusahaan — Bervariasi per industri dan skala perusahaan. Konfirmasi angka WACC spesifik dengan CFO Anda. Sebagai referensi umum, perusahaan Indonesia tipikal menggunakan WACC dalam range yang berbeda per sektor — jangan asumsi angka tunggal, lakukan sensitivity analysis dengan 2-3 WACC alternatif.
- PV coupling existing — Jika pabrik sudah memiliki PLTS atap, BESS dapat menyerap surplus siang hari untuk discharge pada WBP — ini mengubah ekonomi dari peak shaving menjadi self-consumption + peak shaving kombinasi. ROI tipikal kombinasi lebih cepat dibanding stand-alone (lihat C-030 panduan Biaya Beban + Peak Shaving).
- Nilai residu — Pada akhir masa garansi (tipikal 10 tahun untuk sel LFP), battery pack masih memiliki kapasitas residu (per spesifikasi pabrikan: ≥70% EOL pada siklus ke-6.500). Nilai jual kembali atau nilai operasional lanjutan bergantung pada pasar second-life lokal yang masih berkembang di Indonesia. Konservatif: asumsi 0-10% nameplate value untuk audit TCO; nilai lebih tinggi hanya jika ada kontrak buyback dari supplier atau integrator.
Studi Kasus: Simple Payback vs NPV untuk Pabrik 350 kVA Jabodetabek
Melanjutkan skenario yang kami pakai di C-030 Biaya Beban + Peak Shaving (pabrik food processing 350 kVA Jabodetabek, konfigurasi BESS-125K261 liquid-cooled, harga estimasi terpasang Rp 875 juta, penghematan steady-state ~Rp 150 juta/tahun setelah persetujuan PLN penurunan daya):
Simple Payback
Rp 875 juta ÷ Rp 150 juta/tahun = 5,8 tahun.
NPV (indikatif dengan asumsi WACC referensi)
Jika WACC perusahaan 10% (konfirmasi dengan CFO Anda — ini contoh referensi, bukan rekomendasi):
- Tahun 0: Investasi −Rp 875 juta
- Tahun 1: Cash flow +Rp 45 juta (Tahun 1 tanpa PLN approve)
- Tahun 2-10: Cash flow +Rp 150 juta/tahun (post PLN approve, steady-state)
- Tahun 11-15: Cash flow +Rp 135 juta/tahun (dengan asumsi degradasi 10% dari steady-state)
- Tahun 15: Nilai residu Rp 0 (konservatif)
NPV indikatif ≈ +Rp 300-400 juta dalam skenario ini (positif, proyek layak). Angka aktual bergantung pada WACC pelanggan dan skenario sensitivitas — jalankan model Excel sendiri.
IRR (indikatif)
IRR dalam skenario di atas ~15-17% (indikatif). Jika WACC perusahaan di bawah angka ini, proyek lolos ambang. Jika WACC perusahaan di atas, proyek tidak kompetitif dibanding opsi investasi lain.
Perhitungan Simple Payback, NPV indikatif, dan IRR indikatif dalam studi kasus ini di-review oleh Marvin Zhou (B2B LFP Battery Sales Lead, Savolture) berdasarkan spesifikasi platform BESS-125K261 Oktober 2026, kuotasi factory-direct EXW China, dan metodologi NPV/IRR standar (publikasi analisis NREL, lihat Rujukan). Hasil aktual bergantung pada tarif PLN pelanggan, pola beban, WACC perusahaan, dan asumsi degradasi — konfirmasi lima variabel di §Lima Variabel.
Untuk kebijakan garansi 3-tier yang berpengaruh pada maintenance cost dalam model TCO, lihat panduan garansi baterai LFP; untuk verifikasi dokumen pabrikan sel sebelum menerima batch (yang mempengaruhi nilai residu), lihat panduan verifikasi Grade A LFP cell.
Lima Kesalahan Analisis TCO BESS
- Hanya mengandalkan Simple Payback untuk investasi berskala signifikan — Simple Payback mengabaikan nilai waktu uang. Finance committee perusahaan besar akan tolak proposal yang tidak include NPV + IRR dengan sensitivity analysis. Pakai Simple Payback sebagai screening, lengkapi dengan NPV + IRR untuk audit formal.
- Mengasumsikan WACC tunggal tanpa sensitivity — WACC bervariasi per industri dan skala. Lakukan sensitivity dengan minimum 2-3 skenario WACC (konservatif, base case, optimis). Finance committee akan tanya “apa jika WACC lebih tinggi?”
- Proyeksikan kenaikan tarif PLN sebagai pasti — Adjustment tarif PLN ditentukan Permen ESDM per triwulan, tidak dapat diprediksi. Baseline model TCO harus pakai tarif saat ini. Skenario optimis dengan kenaikan tarif boleh ditambahkan sebagai sensitivity kedua, bukan baseline.
- Mengabaikan opportunity cost dari modal — Rp 875 juta yang dipakai untuk BESS tidak dapat dipakai untuk ekspansi mesin, PLTS, atau investasi lain. IRR BESS harus dibandingkan dengan IRR opsi alternatif, bukan hanya dengan “tidak investasi”.
- Tidak mendokumentasikan baseline tagihan 12 bulan sebelum deployment — Tanpa baseline aktual, penghematan setelah deployment akan diperdebatkan antara EPC dan pelanggan. Dokumentasikan rekening PLN 12 bulan + diagram single-line + pola beban harian sebelum vendor memberikan proposal final.
Rujukan
- Permen ESDM No. 28 Tahun 2026 tentang Tarif Tenaga Listrik Triwulan III 2026 (dilanjutkan ke Triwulan IV).
- NREL, publikasi analisis battery energy storage (nrel.gov/analysis/battery.html) — rujukan metodologi NPV/IRR untuk evaluasi BESS komersial.
- IFRS Foundation, IFRS 16 Leases (ifrs.org/issued-standards/…/ifrs-16-leases) — basis perlakuan right-of-use asset dan lease liability untuk Opsi B dan evaluasi komponen lease dalam PPA.
- IEEFA, Indonesia’s C&I Battery Energy Storage Opportunity, 2025.
- IEC 62619:2022 (safety requirements untuk sel lithium industrial — basis sertifikasi platform BESS-125K261).
- IEC 62109-1 / IEC 62109-2 (safety of power converters untuk PV systems — basis sertifikasi inverter Deye SUN-125K-SG02HP3-EU-GM10).
- PSAK 16 (Pernyataan Standar Akuntansi Keuangan Indonesia tentang Aset Tetap) dan IFRS 16 (Leases) — basis perlakuan akuntansi Opsi A vs Opsi B.
- BESS-125K261 datasheet — spesifikasi teknis platform (≥6.500 siklus @ 25°C 0,5C 70%EOL, 98,70% max efficiency, IP55).
FAQ
TCO (Total Cost of Ownership) BESS adalah penjumlahan semua biaya proyek sepanjang masa pakai: investasi awal (CAPEX), biaya operasional (OPEX — maintenance, insurance, monitoring), biaya pembiayaan (bunga pinjaman atau opportunity cost modal), dan dikurangi nilai residu akhir. Simple Payback hanya mengukur periode balik modal nominal tanpa memperhitungkan nilai waktu uang. Finance committee perusahaan besar membutuhkan NPV (nilai bersih present dari cash flow dengan diskonto WACC) dan IRR (persentase tingkat pengembalian) untuk audit formal.
WACC (Weighted Average Cost of Capital) bervariasi per industri, skala perusahaan, dan struktur modal. Angka WACC spesifik harus dikonfirmasi dengan CFO atau tim finance Anda — tidak ada angka tunggal yang berlaku universal. Praktik yang direkomendasikan: lakukan sensitivity analysis dengan minimum 2-3 WACC alternatif (konservatif, base case, optimis) untuk melihat apakah NPV tetap positif dalam rentang WACC yang reasonable.
Simple Payback bervariasi tergantung tarif PLN pelanggan, pola beban peak, keberadaan PLTS existing, dan apakah PLN menyetujui penurunan daya kontrak. Berdasarkan studi kasus pabrik food processing 350 kVA Jabodetabek dalam panduan ini (platform BESS-125K261 liquid-cooled, harga estimasi terpasang Rp 875 juta), Simple Payback ~5,8 tahun dalam skenario post PLN approve penurunan daya. Angka aktual untuk pelanggan Anda bergantung pada lima variabel sensitivitas — jalankan model Excel sendiri.
ROI (Return on Investment) adalah persentase pengembalian atas investasi awal — dihitung sebagai (Total penghematan – Investasi awal) / Investasi awal × 100%. TCO adalah total biaya kepemilikan sepanjang masa pakai (CAPEX + OPEX − nilai residu). ROI melihat keuntungan relatif terhadap investasi, TCO melihat total biaya absolut. Untuk audit finance, standar praktik memakai kombinasi NPV + IRR + Payback, bukan ROI tunggal (karena ROI tidak mempertimbangkan nilai waktu uang).
Beberapa integrator dan lembaga pembiayaan di Indonesia menawarkan struktur PPA atau leasing untuk proyek BESS pabrik, meskipun pasar ini masih berkembang dibanding model CAPEX langsung. Pilihan struktur bergantung pada preferensi perusahaan (asset ownership vs cash flow preservation), kekuatan neraca, dan tersedianya partner pembiayaan. Perlakuan akuntansi (apakah kontrak dicatat sebagai right-of-use asset + lease liability per IFRS 16, atau sebagai beban operasional saja) dinilai per kontrak oleh auditor Anda — tidak dapat diasumsikan dari nama struktur. Untuk opsi detail, lihat panduan opsi pembiayaan BESS leasing/PPA/CAPEX.
Nilai residu bergantung pada pasar second-life lokal yang masih berkembang di Indonesia. Secara teknis, battery pack masih memiliki kapasitas residu (per spesifikasi pabrikan: ≥70% EOL pada siklus ke-6.500 untuk sel LFP grade A). Namun nilai jual kembali atau nilai operasional lanjutan tidak dapat diasumsikan universal. Untuk audit TCO konservatif, direkomendasikan asumsi 0-10% nameplate value — nilai lebih tinggi hanya jika ada kontrak buyback spesifik dari supplier atau integrator.
Hubungi kami untuk TCO calculator template + model NPV/IRR BESS
Why I write this: Savolture menyediakan platform BESS 125 kW/241-261 kWh berbasis sel LFP bersertifikat IEC 62619 dan UN 38.3 untuk installer, EPC, dan proyek industri di Indonesia — konfigurasi air-cooled dan liquid-cooled dengan hybrid inverter pre-matched. Panduan ini saya tulis karena banyak EPC dan procurement committee pabrik yang kami temui bulan ini bertanya bagaimana menyusun proposal BESS yang lolos audit finance CFO — framework TCO (Tiga Metode + Empat Opsi + Lima Variabel) di atas adalah yang kami pakai saat mendampingi partner installer menyusun financial model untuk klien pabrik I-3. Kirim rekening PLN 3-12 bulan terakhir + diagram daya tersambung + lokasi pabrik + WACC perusahaan Anda via WhatsApp, dan tim kami akan membalas dengan TCO calculator Excel template yang dapat Anda adaptasi untuk audit internal.
Chat WhatsApp Request TCO Calculator atau halaman kontak untuk request datasheet BESS-125K261 dan dokumentasi lengkap.
Name: Marvin Zhou
Brand: Savolture
Country: China (factory) · Serving: Indonesia
Model: B2B Factory-Direct LFP + C&I BESS (built to IEC 62619 + UN 38.3 + IEC 62109)
WhatsApp: +86 15543662225
Email: marvin@savolture.com
Website: savolture.com
Ready to size your system?
Get a free battery recommendation.
Tell us your load, location, and backup target — we will spec the right 48V LiFePO4 system for you.