Savolture Technical Guide
Opsi Pembiayaan BESS di Indonesia: CAPEX, Leasing, PPA, dan BOT untuk Procurement Berbasis Cash Flow (2026)
Empat Model Pembiayaan BESS + Lima Faktor Pemilihan Model + Tiga Jebakan Pembiayaan. Panduan evaluasi CAPEX cash, Finance Lease, PPA, dan BOT untuk CFO dan procurement di Indonesia.
Jawaban ringkas: Keputusan pengadaan battery energy storage system (BESS) di Indonesia tidak hanya tentang CAPEX. Yang sering menentukan proyek jadi atau tidak adalah bagaimana membayar, bukan berapa — dan ada empat model utama: pembelian tunai (CAPEX cash), finance lease, PPA (Power Purchase Agreement) dari penyedia pihak ketiga, dan BOT (Build-Operate-Transfer). Masing-masing memiliki konsekuensi yang berbeda untuk cash flow, tax treatment, balance sheet, kontrol operasional, dan fleksibilitas exit. Keputusan pembiayaan nyata adalah: Empat Model Pembiayaan yang Anda bandingkan, Lima Faktor Pemilihan Model yang menjadi dasar perbandingan, dan Tiga Jebakan Pembiayaan yang paling sering mengubah proyek “untung di kertas” menjadi “rugi di tahun ke-5”. Panduan ini membuka ketiga kerangka untuk CFO, direktur keuangan, procurement, dan tim business development yang mengevaluasi investasi BESS di seluruh Indonesia.
Savolture menyediakan sel LFP bersertifikat IEC 62619 dan UN 38.3 untuk proyek backup dan peak shaving di Indonesia — sistem BESS yang dapat dibeli melalui model CAPEX langsung, atau diintegrasikan ke dalam struktur finance lease / PPA bersama mitra pembiayaan lokal.
Catatan penting: Panduan ini bersifat edukatif, bukan nasihat investasi, nasihat pajak, atau konsultasi keuangan. Setiap keputusan pembiayaan memiliki konsekuensi hukum, akuntansi, dan pajak yang spesifik untuk entitas Anda. Konsultasikan dengan tim finance internal, konsultan pajak terdaftar, dan penasihat hukum sebelum menandatangani kontrak pembiayaan.
Empat Model Pembiayaan BESS
Jawaban singkat: Empat struktur pembiayaan sistem BESS komersial di Indonesia meliputi pembelian langsung CAPEX untuk kepemilikan aset dan ROI maksimal, sewa guna usaha (finance leasing) melalui lembaga keuangan terdaftar OJK, perjanjian jual beli listrik (Solar+Storage PPA) tanpa biaya awal, serta skema Build-Operate-Transfer (BOT) jangka waktu 10–15 tahun.
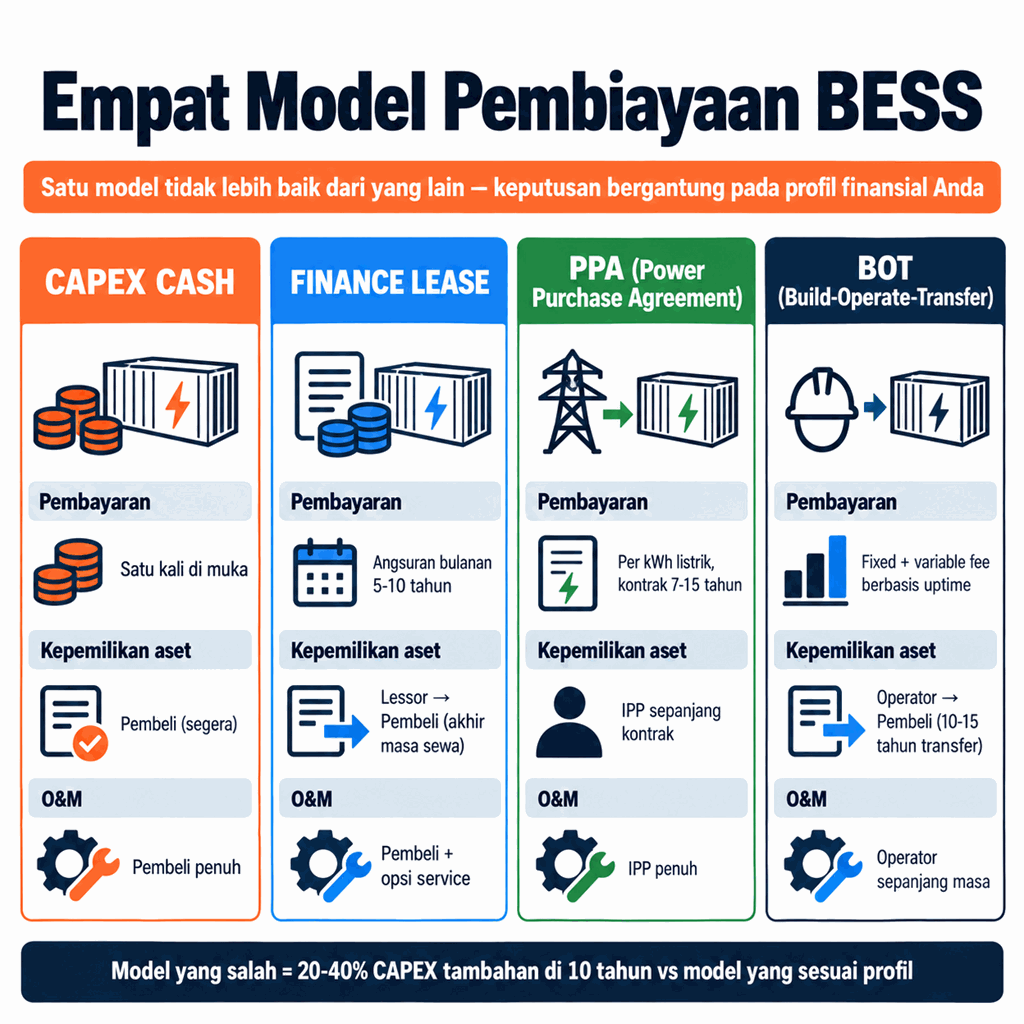
Keempat model di bawah mencakup 95% struktur pembiayaan BESS yang kami lihat di proyek Indonesia 2026. Setiap model memiliki profil cash flow, kepemilikan aset, dan konsekuensi akuntansi yang berbeda — dan satu model tidak lebih baik dari yang lain secara mutlak; keputusan bergantung pada profil finansial Anda.
| Model | Pembayaran | Kepemilikan aset | Operasi & maintenance |
|---|---|---|---|
| 1. CAPEX Cash | Satu kali di muka | Pembeli (segera) | Pembeli penuh |
| 2. Finance Lease | Angsuran bulanan 5–10 tahun | Lessor awal → Pembeli (akhir masa sewa, biasanya nilai sisa) | Pembeli (biasanya) + opsi service contract |
| 3. PPA (Power Purchase Agreement) | Per kWh listrik yang dihantarkan, biasanya kontrak 7–15 tahun | Pengembang/IPP (sepanjang kontrak), dapat diperbarui atau ditransfer di akhir | Pengembang/IPP penuh |
| 4. BOT (Build-Operate-Transfer) | Variabel: fixed fee + variable fee berdasarkan uptime/performa | Operator (sepanjang masa operasi) → Pembeli (saat transfer, biasanya 10–15 tahun) | Operator sepanjang masa operasi |
Kesalahan pemilihan model paling sering: menerapkan model CAPEX cash untuk fasilitas yang cash flow-nya tidak dapat menanggung pembayaran di muka besar, atau sebaliknya, mengambil PPA/BOT untuk fasilitas yang sebenarnya dapat membeli CAPEX tetapi takut mengelola operasi. Model yang salah dapat menambahkan 20–40% ke biaya total 10 tahun dibandingkan model yang sesuai dengan profil Anda.
Model 1 — CAPEX Cash (Pembelian Langsung)
Pembeli membayar penuh di muka, menerima sel + sistem + instalasi. Aset masuk neraca sebagai property, plant & equipment (PP&E), didepresikan sesuai PSAK 16 berdasarkan useful life yang ditentukan perusahaan (tipikal 10–15 tahun untuk BESS dengan termal management yang benar).
Cocok untuk: Perusahaan dengan cash reserve yang kuat, fasilitas yang telah memiliki tim engineering untuk O&M, proyek strategis jangka panjang di mana asset ownership penting (misalnya pabrik yang akan dijual sebagai aset tetap, atau fasilitas yang akan diaudit oleh buyer internasional untuk asset verification).
Tidak cocok untuk: Fasilitas dengan cash flow ketat, atau perusahaan yang lebih prioritas menggunakan cash untuk pertumbuhan inti (misalnya ekspansi line produksi F&B).
Model 2 — Finance Lease (Sewa Pembiayaan)
Lessor (biasanya perusahaan leasing atau bank) membeli BESS atas nama lessee, lessee membayar angsuran bulanan selama 5–10 tahun. Setelah masa sewa, kepemilikan ditransfer ke lessee (biasanya dengan pembayaran nilai sisa simbolis).
Secara akuntansi, PSAK 73 (IFRS 16) mengharuskan finance lease dicatat sebagai aset dan liabilitas di neraca — off-balance-sheet treatment yang dulu umum tidak lagi berlaku untuk kontrak material setelah 2020.
Cocok untuk: Perusahaan yang menginginkan asset ownership jangka panjang tetapi butuh cash flow smoothing; proyek dengan ROI yang jelas tetapi CAPEX besar; fasilitas yang tax treatment-nya menguntungkan dari depresiasi + biaya bunga.
Jebakan khas: Biaya bunga efektif + biaya administrasi + biaya insurance mandatory yang di-bundle dapat menambahkan 15–30% ke biaya total vs CAPEX cash (bergantung tenor dan tingkat bunga). Minta effective rate transparan, bukan hanya “angsuran bulanan Rp X”.
Model 3 — PPA (Power Purchase Agreement)
Pengembang/IPP (Independent Power Producer) membangun, memiliki, dan mengoperasikan BESS. Pembeli membayar per kWh listrik yang di-deliver ke beban kritisnya, biasanya di harga di bawah tarif PLN komersial. Kontrak 7–15 tahun, dengan opsi pembaruan atau transfer di akhir.
PPA diatur oleh Permen ESDM 50/2017 (dan pembaruan selanjutnya) untuk sumber energi terbarukan. Untuk BESS murni (tanpa PV), PPA sering mengikuti struktur yang mirip dengan service agreement, dengan metering yang menjadi dasar pembayaran.
Cocok untuk: Fasilitas yang ingin menghilangkan risiko operasional + CAPEX; perusahaan dengan konteks ESG yang memerlukan “listrik hijau” tanpa membangun infrastruktur sendiri; fasilitas yang skala demand charge-nya cukup besar untuk menjadi menarik bagi IPP.
Tidak cocok untuk: Fasilitas yang beban-nya terlalu kecil untuk menjadi menarik bagi IPP (biasanya <500 kW tidak menarik); fasilitas yang ingin mempertahankan kontrol penuh atas sistem (PPA = Anda membayar listrik, bukan memiliki sistem).
Model 4 — BOT (Build-Operate-Transfer)
Operator spesialis membangun BESS, mengoperasikan selama 10–15 tahun dengan fee tetap + variable (berdasarkan uptime, kinerja, atau penghematan yang terukur), dan di akhir kontrak, aset ditransfer ke pembeli.
Cocok untuk: Proyek pemerintah atau BUMN dengan konteks public procurement; proyek jangka panjang di mana operational expertise operator menjadi nilai jual utama (misalnya operator yang menjamin uptime 99,9% dengan performance bond).
Tidak cocok untuk: Proyek swasta kecil-menengah; fasilitas yang membutuhkan fleksibilitas operasional (BOT biasanya memiliki klausul yang membatasi perubahan beban atau operasi).
Lima Faktor Pemilihan Model
Jawaban singkat: Lima parameter penentu skema pembiayaan BESS mencakup ketersediaan modal kas internal perusahaan, profil tarif listrik PLN industri (golongan I-3/I-4), toleransi terhadap risiko pemeliharaan teknis modul baterai, target pemenuhan skor keberlanjutan ESG korporat, serta jangka waktu sewa lahan fasilitas pabrik yang direncanakan.
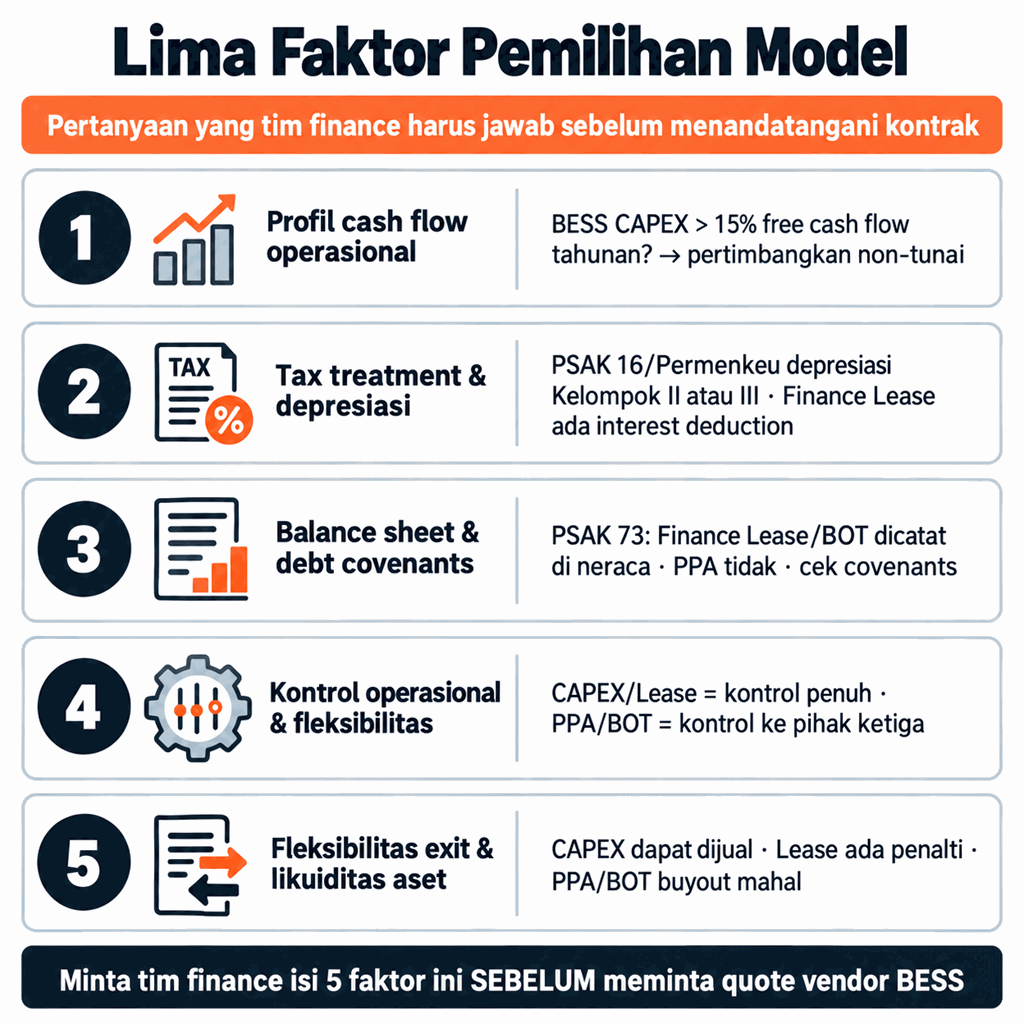
Keempat model di atas tidak dapat dibandingkan dengan “mana yang paling murah” saja — keputusan bergantung pada profil finansial Anda. Lima faktor berikut adalah kerangka yang kami minta tim finance untuk evaluasi sebelum menandatangani kontrak pembiayaan apa pun.
Faktor #1 — Profil cash flow operasional
Perusahaan dengan cash flow stabil + reserve kuat dapat memilih CAPEX cash. Perusahaan dengan cash flow seasonal (misalnya eksportir dengan siklus panen) atau yang sedang menginvestasikan kas untuk pertumbuhan inti lebih cocok dengan Finance Lease atau PPA. Perhitungan dasar: jika BESS CAPEX > 15% free cash flow tahunan, pertimbangkan model non-tunai.
Faktor #2 — Tax treatment dan depresiasi
Di Indonesia, UU PPh (Pajak Penghasilan) dan Permenkeu terkait depresiasi aset mengatur BESS sebagai aset Kelompok II atau III (bergantung pada interpretasi, dokumentasi, dan masa manfaat yang ditentukan); tenor depresiasi fiskal tipikal 8–16 tahun. Finance Lease memungkinkan interest expense deduction, PPA tidak (karena bukan pembelian aset dari sisi pembeli). Konsultasikan dengan konsultan pajak terdaftar — tax treatment dapat menggeser effective cost 10–20%.
Faktor #3 — Dampak balance sheet dan debt covenants
Perusahaan dengan debt covenants ketat (debt-to-equity ratio, interest coverage) harus hati-hati: Finance Lease dan BOT dicatat sebagai liabilitas di neraca per PSAK 73, dapat memicu pelanggaran covenants. PPA biasanya tidak dicatat sebagai liabilitas (karena bukan pembelian aset) — off-balance-sheet friendly, tetapi kewajiban kontraktualnya tetap material.
Faktor #4 — Kontrol operasional dan fleksibilitas
CAPEX cash dan Finance Lease memberi kontrol penuh (Anda mengoperasikan, Anda mengubah beban, Anda memilih vendor sel). PPA dan BOT menyerahkan kontrol operasional ke pihak ketiga — cocok jika Anda tidak ingin menjalankan operasi, tetapi menjadi beban jika proyek berkembang dan Anda ingin mengubah konfigurasi.
Faktor #5 — Fleksibilitas exit dan likuiditas aset
CAPEX cash: aset Anda sepenuhnya — dapat dijual, dipindahkan, atau digunakan sebagai jaminan. Finance Lease: fleksibilitas moderat (sebelum masa sewa berakhir, early termination biasanya dikenakan penalti). PPA/BOT: paling tidak fleksibel — exit sebelum masa kontrak berakhir biasanya memerlukan negosiasi besar atau pembayaran buyout.
Catatan lapangan: Kami pernah berdiskusi dengan direktur keuangan grup F&B di Jawa Timur yang awalnya memilih PPA untuk BESS cold storage karena “tidak ada CAPEX di muka”. Dua tahun kemudian, saat perusahaan ingin merelokasi pabrik ke kawasan industri baru, biaya buyout PPA menyamai 60% nilai CAPEX awal plus kompensasi lost revenue untuk IPP. Pelajaran: fleksibilitas exit harus dinilai bersama no-CAPEX allure sebelum menandatangani kontrak.
Tiga Jebakan Pembiayaan
Jawaban singkat: Tiga jebakan utama kontrak pembiayaan BESS adalah klausul eskalasi tarif tahunan PPA yang melampaui inflasi PLN, sengketa penalti penurunan kapasitas baterai (degradation penalty) yang tidak dijamin secara tertulis, serta klausul pengalihan aset akhir kontrak yang membebankan biaya dekomisioning tersembunyi kepada pemilik fasilitas industri.
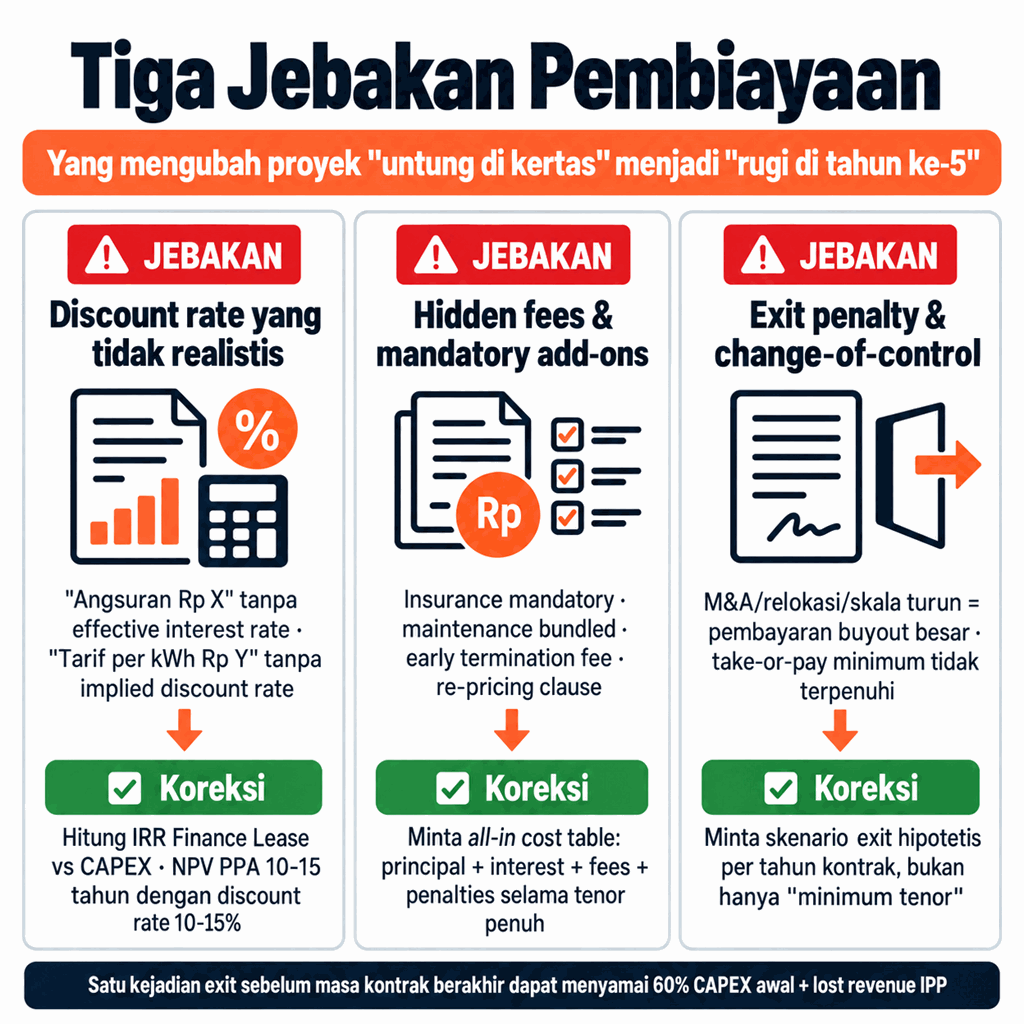
Tiga jebakan di bawah adalah yang paling sering mengubah proyek “untung di kertas” menjadi “rugi di tahun ke-5”. Pastikan tim finance Anda memeriksa ketiganya sebelum menandatangani kontrak apa pun.
Jebakan #1 — Discount rate yang tidak realistis
Finance Lease sering menampilkan “angsuran bulanan Rp X” tanpa menyebut effective interest rate. PPA sering menampilkan “tarif per kWh Rp Y” tanpa menyebut implied discount rate dibanding CAPEX cash. Hitung sendiri: untuk Finance Lease, cari internal rate of return (IRR) dari aliran kas angsuran vs CAPEX cash. Untuk PPA, hitung net present value (NPV) 10–15 tahun pembayaran per kWh dengan discount rate 10–15% (cost of capital swasta Indonesia tipikal). Jika PPA NPV lebih tinggi dari CAPEX cash NPV, Anda membayar convenience premium yang mungkin tidak sepadan.
Jebakan #2 — Hidden fees dan mandatory add-ons
Kontrak pembiayaan BESS sering memiliki biaya tersembunyi: insurance mandatory dari provider tertentu, maintenance package yang tidak dapat di-opt-out, biaya early termination, biaya re-pricing jika cost of capital lessor berubah. Minta all-in cost tabel: principal + interest + semua biaya + penalti potensial, selama tenor penuh. Jika pemasok enggan memberikan, itu adalah red flag.
Jebakan #3 — Exit penalty dan klausul change of control
Perusahaan yang akan berpotensi dijual (M&A), relokasi, atau mengubah skala operasi harus memeriksa klausul change of control dan exit penalty. PPA dan BOT sering mengandung klausul yang memicu pembayaran besar jika ownership entitas berubah, atau jika konsumsi listrik aktual turun signifikan dari take-or-pay minimum. Finance Lease sering mengandung penalti early termination 10–20% nilai sisa. Minta skenario exit hipotetis dalam setiap tahun kontrak, bukan hanya “berapa tahun minimum”.
Cara Mengevaluasi Model Pembiayaan BESS Anda (6 Langkah)
Perhitungan pembiayaan BESS tidak membutuhkan konsultan mahal. Berikut 6 langkah yang kami rekomendasikan untuk tim finance:
- Siapkan beban aktual dan target runtime: Mulai dari sizing BESS yang Anda butuhkan (lihat panduan sizing per vertical: data center, fasilitas kesehatan, cold storage, atau pabrik F&B).
- Dapatkan CAPEX cash quote dari 3 pemasok: Pakai dokumen pengadaan standar (IEC 62619 + UN 38.3; lihat panduan SNI dan TKDN). Dua pemasok sedikit kurang; 5 pemasok terlalu banyak untuk prioritas.
- Minta finance lease quote dari 2 bank/leasing: Tenor 5–10 tahun, dengan effective rate yang transparan. Jika hanya “angsuran bulanan”, reverse-engineer ke IRR.
- Minta PPA proposal dari 1–2 IPP (jika beban >500 kW): Tarif per kWh, tenor, take-or-pay minimum, exit penalty per tahun. Jika beban <500 kW, lewatkan langkah ini.
- Hitung 10-tahun NPV untuk setiap model: Pakai discount rate yang mencerminkan cost of capital Anda (10–18% untuk swasta Indonesia tipikal). Tambahkan nilai sisa aset (hanya untuk CAPEX dan Finance Lease).
- Review dengan tim finance dan konsultan pajak: Validasi tax treatment, balance sheet impact, covenant compliance, dan skenario exit. Lihat panduan biaya 10 tahun genset vs PLTS+baterai untuk kerangka ROI yang berdiri sendiri sebelum model pembiayaan diterapkan.
Integrasi dengan Konteks ESG dan Pelaporan Keuangan
Perusahaan yang menyusun laporan keuangan sesuai PSAK dan menargetkan sertifikasi ESG (TCFD, GRI, atau standar sektor) perlu mempertimbangkan dampak model pembiayaan di beberapa dimensi lebih luas daripada sekadar biaya:
- Scope 1 vs Scope 2 emission accounting: BESS yang dibeli dengan CAPEX dan dioperasikan dengan listrik Anda sendiri dapat dicatat sebagai Scope 1 reduction (menghindari genset). BESS PPA biasanya dicatat sebagai Scope 2 (listrik dari pihak ketiga, bahkan jika sumbernya adalah BESS yang didedikasikan untuk Anda).
- Buyer internasional ESG audit: Beberapa buyer F&B dan farmasi di pasar yang terregulasi memerlukan asset-level ESG audit. BESS yang Anda miliki dapat diaudit; BESS PPA memerlukan koordinasi dengan IPP untuk audit, yang kadang-kadang tidak dapat dilakukan.
- Insentif pemerintah: Beberapa insentif fiskal (tax holiday, super deduction) berlaku untuk asset ownership, tidak untuk kontrak layanan PPA. Konsultasikan dengan BKPM dan Kemenperin untuk status terkini.
Konteks ESG yang relevan tidak mengubah hasil keuangan “mana yang paling murah”, tetapi dapat menggeser keputusan dari pure cost perspective ke strategic positioning.
Rujukan dan Batas Penggunaan
- Undang-Undang No. 30/2007 tentang Energi — kerangka umum sektor energi Indonesia.
- Peraturan Menteri ESDM No. 50/2017 (dan pembaruan selanjutnya) tentang Pemanfaatan Sumber Energi Terbarukan untuk Penyediaan Tenaga Listrik — kerangka hukum untuk PPA energi terbarukan dan BESS.
- Pernyataan Standar Akuntansi Keuangan (PSAK) 73 — Sewa; menetapkan recognition, measurement, presentation, dan disclosure untuk sewa — termasuk Finance Lease BESS.
- PSAK 16 — Aset Tetap; menetapkan perlakuan akuntansi untuk aset tetap termasuk BESS yang dibeli dengan CAPEX cash.
- Peraturan Otoritas Jasa Keuangan (OJK) terkait perusahaan pembiayaan — konsultasikan versi terbaru untuk persyaratan lessor dan transparansi biaya.
- IRENA (International Renewable Energy Agency) — Battery Storage: Financing Options and Business Models; kerangka internasional untuk evaluasi model pembiayaan BESS.
- IFC (International Finance Corporation) — Energy Storage Trends and Opportunities in Emerging Markets; perspektif global tentang struktur pembiayaan BESS di negara berkembang.
Batas panduan: Ini adalah kerangka edukasi, bukan nasihat investasi atau konsultasi keuangan. Setiap keputusan pembiayaan memiliki konsekuensi hukum, akuntansi, dan pajak yang spesifik untuk entitas Anda. Konsultasikan dengan tim finance internal, konsultan pajak terdaftar OJK, dan penasihat hukum sebelum menandatangani kontrak.
FAQ
Apakah PPA selalu lebih murah daripada CAPEX cash untuk BESS?
Tidak. PPA menawarkan “no upfront CAPEX” tetapi membayar convenience premium dalam bentuk implied discount rate yang biasanya 15–25%. Jika Anda menghitung NPV 10–15 tahun pembayaran PPA dengan discount rate 10–15% (cost of capital swasta Indonesia tipikal), hasilnya sering lebih tinggi daripada CAPEX cash NPV. PPA cocok untuk fasilitas yang cash flow-nya tidak memungkinkan CAPEX besar, bukan untuk fasilitas yang mencari “paling murah di 10 tahun”.
Apakah Finance Lease BESS termasuk off-balance-sheet seperti operating lease dulu?
Tidak lagi untuk kontrak material. Sejak PSAK 73 (yang mengadopsi IFRS 16) berlaku efektif untuk tahun buku 2020, hampir semua finance lease dicatat sebagai aset right-of-use + liabilitas sewa di neraca. Konsekuensi: debt-to-equity ratio dan interest coverage dapat terpengaruh. Diskusikan dengan tim finance sebelum memilih Finance Lease jika perusahaan memiliki debt covenants.
Apakah PPA untuk BESS saja (tanpa PV) legal di Indonesia?
Secara teknis bisa, tetapi struktur hukumnya biasanya lebih mirip service agreement daripada PPA energi terbarukan di bawah Permen ESDM 50/2017 (yang dirancang untuk PV + storage atau sumber EBT lain). Konsultasikan dengan tim legal terkait struktur kontrak yang tepat — metering berbasis kWh yang di-deliver ke beban kritis adalah pola umum.
Berapa take-or-pay minimum yang wajar untuk PPA BESS?
Bervariasi 60–80% dari design capacity tahunan, bergantung pada risiko yang IPP ambil. Take-or-pay yang lebih tinggi (85–90%) mengindikasikan IPP ingin kepastian pendapatan di atas fleksibilitas Anda — dapat menjadi masalah jika beban aktual Anda bervariasi musiman. Negosiasikan take-or-pay yang sesuai dengan skenario beban terburuk Anda (misalnya 70% jika beban musiman).
Dapatkah model pembiayaan dikombinasikan (misalnya CAPEX untuk sebagian BESS, PPA untuk sisanya)?
Ya, dan ini kadang-kadang strategi optimal untuk fasilitas besar. Misalnya: CAPEX cash untuk base load BESS (bagian yang pasti terpakai setiap hari), Finance Lease atau PPA untuk peak shaving BESS tambahan (bagian yang hanya terpakai di jam puncak). Struktur hibrid ini membutuhkan kontrak yang lebih kompleks tetapi dapat mengoptimalkan cash flow + asset ownership.
Apakah ada insentif pemerintah untuk pembiayaan BESS di Indonesia 2026?
Insentif berubah secara teratur dengan RUEN dan RUPTL updates. Konsultasikan dengan BKPM (Badan Koordinasi Penanaman Modal) dan Kementerian Perindustrian untuk status terkini — termasuk tax holiday, tax allowance, super deduction, dan skema pembiayaan khusus untuk proyek EBT (Energi Baru dan Terbarukan). Insentif biasanya terkait dengan asset ownership dan skala proyek tertentu; PPA/BOT sering tidak memenuhi syarat untuk beberapa insentif tersebut.
Siapkan Diskusi dengan Tim Finance Anda
Panduan ini memberikan kerangka evaluasi dan perbandingan model, bukan rekomendasi untuk kontrak spesifik Anda. Setiap entitas memiliki profil cash flow, debt covenants, tax situation, dan strategic context yang berbeda. Konsultasikan desain pembiayaan akhir dengan tim finance internal, konsultan pajak terdaftar OJK, dan penasihat hukum sebelum menandatangani kontrak.
Savolture bekerja langsung dengan tim procurement dan finance di seluruh Indonesia — kami menyediakan sel LFP bersertifikat IEC 62619 dan UN 38.3 dengan paket dokumentasi pengadaan standar yang kompatibel dengan semua empat model pembiayaan. Hubungi tim kami untuk evaluasi dokumentasi dan diskusi struktur pembiayaan yang sesuai dengan profil finansial Anda — dari CAPEX cash langsung hingga integrasi dengan mitra Finance Lease atau PPA lokal.
Mengapa Kami Menulis Panduan Ini
Kami melihat tiga pola yang berulang dalam diskusi dengan tim finance di proyek BESS Indonesia 2026: (1) menanyakan “mana yang paling murah” tanpa membedakan upfront cost dari 10-year total cost, (2) memilih PPA karena “no CAPEX” tanpa menghitung implied discount rate yang bisa 15–25%, dan (3) mengabaikan dampak PSAK 73 terhadap debt covenants saat memilih Finance Lease. Panduan ini adalah struktur yang kami minta tim procurement dan finance untuk gunakan bersama sebelum meminta quote — sehingga diskusi dengan pemasok BESS dan penyedia pembiayaan berfokus pada profil finansial perusahaan, bukan “model mana yang paling populer”. Setelah kerangka jelas, perbandingan antar pemasok dan antar model pembiayaan menjadi diskusi yang jauh lebih produktif dan menghasilkan keputusan yang bertahan 10 tahun.
Ready to size your system?
Get a free battery recommendation.
Tell us your load, location, and backup target — we will spec the right 48V LiFePO4 system for you.